
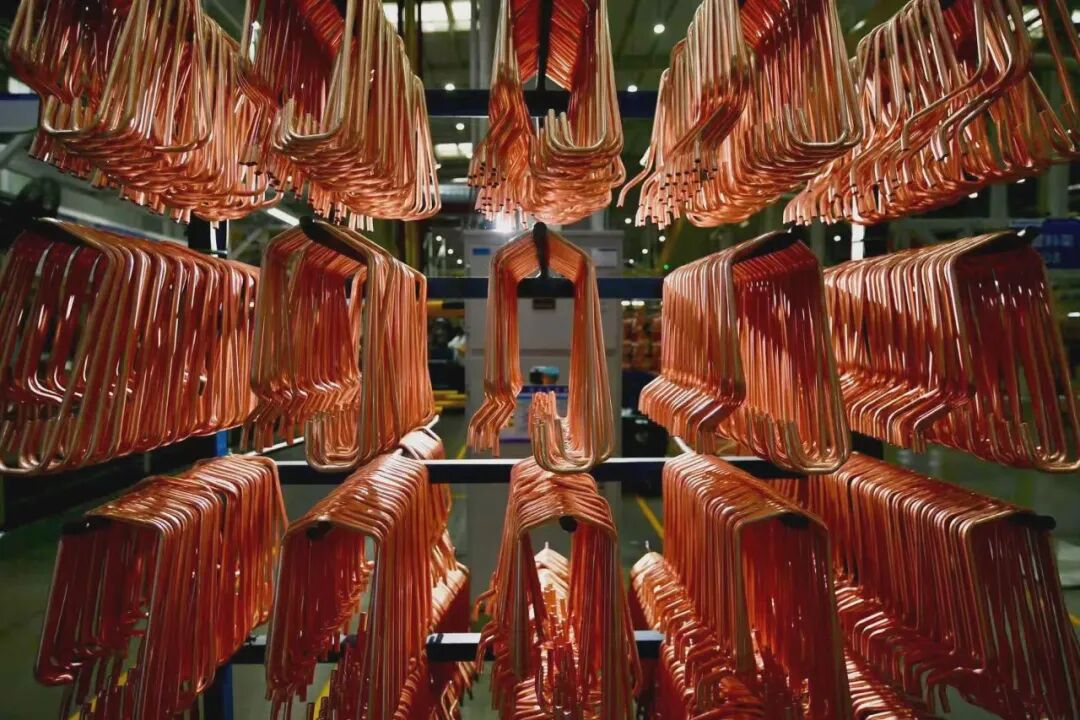
2026年三季报格力电器的单季利润降幅,表面看是铜价大涨与市场下行叠加的“差数字”,实际上却是一笔用短期账面利润换取长期品质信用、用户信用与盈利弹性的主动对价。格力让的是利润,收获的却是品质和信任。
孙力||撰稿
近日,格力电器交出2026年三季报:前三季度归母净利润同比下降19.51%。其中第三季度尤为扎眼——归母净利润同比骤降43.31%。
这是格力电器上市以来三季报单季盈利下滑幅度最大的一次。对此,市场第一反应是“利润暴雷”。但拆开来看,公司三季度利润降幅远超收入降幅的结构,恰恰揭示了企业经营的本质:格力不是卖不动了,而是主动选择了不通过涨价和降质来“买”利润。
在家电圈看来,格力电器三季度的利润降幅,存在着两笔账的算法:“明账”是格力电器因为“真铜实料”的经营底线,导致短期的经营利润被高涨的铜价压弯了;“暗账”却是,格力电器主动牺牲利润,也要守住产品的品质和用户的信任。
市场下行叠加铜价大涨,行业整体承压
今年以来,空调行业层面的压力是真实且系统性的。产业在线数据显示,2026年前三季度中国家用空调总销量1.50亿台,同比下降8.4%,且降幅逐季扩大:一季度降2.8%,二季度降9.3%,三季度降幅达15.1%。
来自奥维云网数据进一步印证,三季度家用空调内销出货量同比下滑25.5%至1596万台。这一局面表明,面对全行业的市场下行和用户需求收缩,作为行业领军者的格力,也无法“独善其身”。
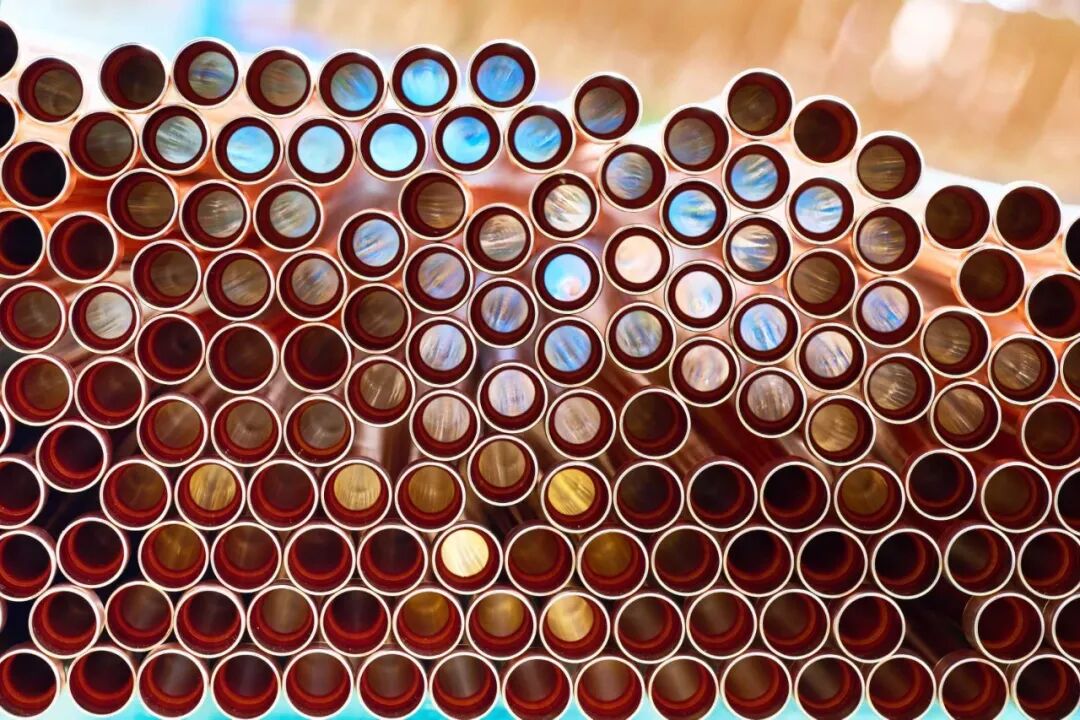
不过,对于格力电器而言,来自上游成本端的冲击格外明显。进入2026年以来,铜价突破9.9万元/吨,最高站上10万元大关,较2025年底涨幅超33%,而铜占空调整机成本的20%—30%,单台空调成本因此增加200—300元。券商研究报告显示,仅铜价上涨一项,即蚕食空调行业约4至5个百分点的毛利率。
面对同样的铜价,空调同行的普遍选择是涨价。2026年4月起,多家中外主流品牌宣布上调产品价格,空调品类涨幅普遍在5%—20%,部分机型逼近30%。对此,格力电器的表态却很“另类”:格力空调坚持不涨价!坚持真铜实料!
这正是格力电器三季度利润降幅的真相:没有像同行那样全面涨价,更没有采取“以铝代铜”那样悄悄降成本,格力直接把铜价大涨的压力留在了自己的利润表里,而不是转嫁给消费者的账单上。
格力“真铜实料”的代价,算得清也看得见
利润降在哪里,格力电器说得清楚。家电圈看到,格力电器在财报中给出的归因是“坚持‘卷品质不卷价格’的经营理念,产品销售价格相对稳定”。格力此前的表述更直白:格力坚守“真铜实料”的品质底线,坚持使用纯铜电机与铜管,坚决不采用“铝代铜”等降低成本的替代方案。
这是一块“看得见、算得清”的成本节约空间。铝代铜在行业内并非秘密,在铜价高企时更是不少企业维持毛利率的“捷径”,那就是悄悄“更换低成本的材料”,减轻经营压力。格力电器放弃的,正是这条捷径带来的账面利润。
如果把“铜价上涨”和“拒绝铝代铜”放在一起看,格力电器三季度利润降幅就不再是一个孤立的“糟糕数字”。它是一笔有明确指向的主动支出:用短期的利润波动,为“真铜实料”这四个字守住行业的底线,守住产品的品质、守护用户的信任。
那么,格力电器这笔“学费”是否值得,取决于一个更深远的问题:消费者是否愿意为“看不见的铜”买单?格力电器的判断是,长期来看,愿意。
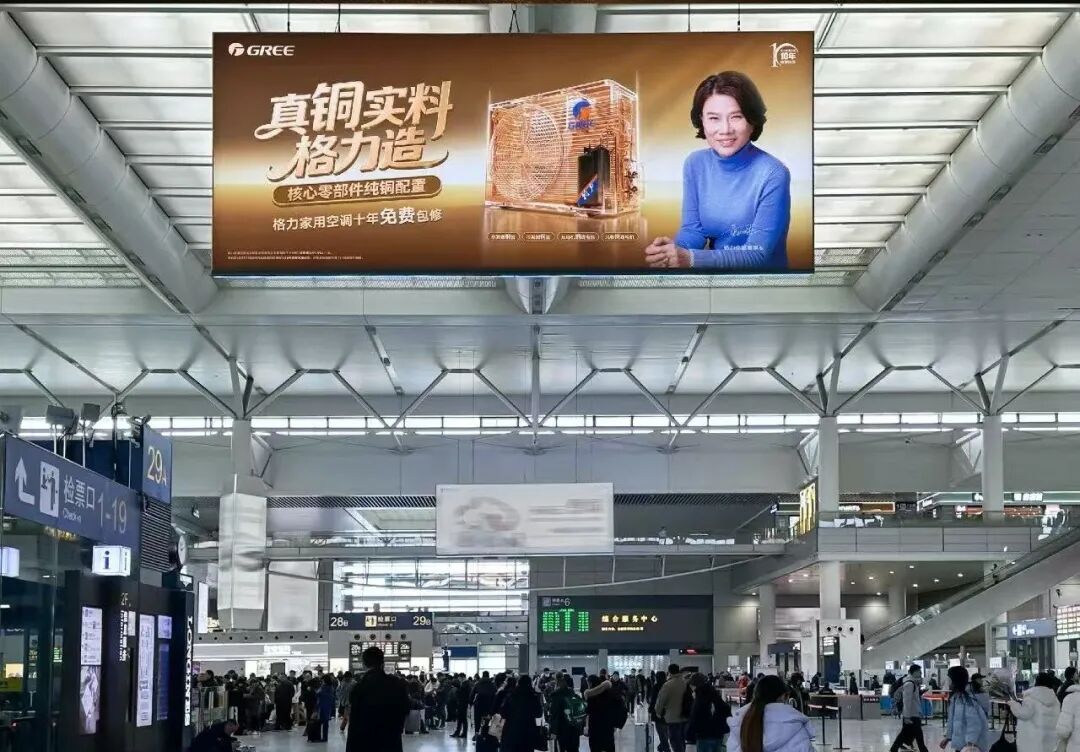
来自弗若斯特沙利文的报告显示:格力为“高端家用空调全球销量第一”;同时,中国标准化研究院顾客满意度调查中,格力空调在品牌形象、感知质量、感知价值、预期质量四项维度全部位列行业第一,顾客满意度连续十七年行业榜首。
这些第三方数据指向同一个行业事实:品质信誉是格力电器最核心的资产,而“真铜实料”是这项资产的坚定兑现。
经营利润降了,市场地盘反而涨了!
短期利润承压的另一面,对于格力电器来说,最大的收获除了来自用户的信任更加稳固,同时还有市场份额和基本盘的逆势向上突破。
在中央空调领域,格力以超15%的市场占有率连续十四年保持国内第一。在家用空调市场,格力全渠道零售份额为25.8%,稳居行业第一。这意味着,格力让出的是利润,却没有让出市场份额的绝对优势地位。
更值得关注的是资产负债表之外的信号。根据2026年中期利润分配预案,格力电器拟每10股派发现金红利10元(含税),合计派发55.53亿元。同时,公司已推出50亿—100亿元股份回购计划,其中不低于70%的回购股份将注销以提升每股收益。
作为格力电器董事长的董明珠,个人增持动作同样密集:9月16日以38.00元/股增持1万股,10月21日以36.87元/股增持3万股,10月27日她又带着格力电器一众高管再度增持,这是她时隔约九年再次以公开竞价方式增持。
在利润数字难看的一个季度里,格力电器选择了用真金白银回购、分红、增持,向外界释放了一个清晰信号:公司管理层判断当前利润波动是周期性的、主动性的,而非结构性的、被动性的。
长期主义落地,被压低的利润和被撑直的信用
多年来,对于一家企业经营能力和经营前景的判断,外界普遍的分析方法,是区分“好利润”和“坏利润”。通过削减研发、降低品控、压榨渠道换来的利润,是坏利润,因为它赢得的只是眼下,透支的却是未来;通过承担短期成本、维护产品品质和渠道生态换来的利润收缩,是好利润的代价,它为下一轮反弹蓄势,真正将“走远路”的长期主义落地。
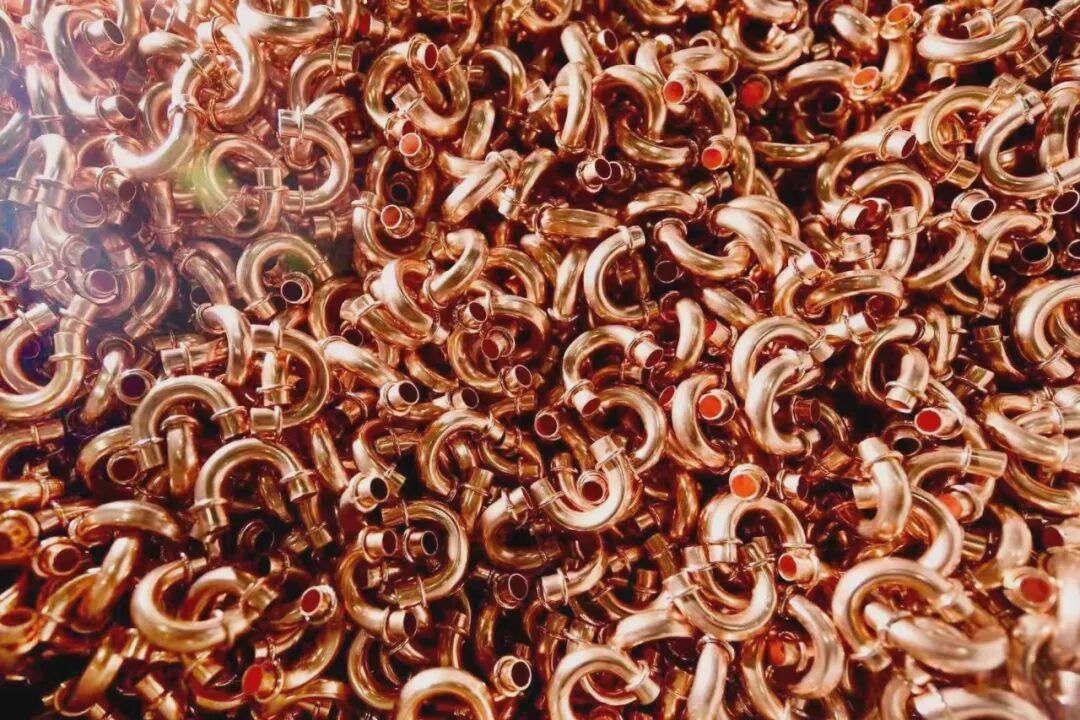
格力电器当前的选择正属于后者。一方面,铜价不会永远停在9.9万元/吨。当原材料成本回归常态,那些通过铝代铜、涨价转嫁维持了利润表的企业,将回到与格力相同的成本起跑线上——但它们手里少了一样东西:在成本最高企时依然没有降低品质的信用记录。而格力手里多了一样东西:一批在行业最困难时期仍然选择购买“真铜实料”的用户,以及渠道体系对品牌定价逻辑的信任。
另一方面,企业高质量发展的“高”,在格力这里不是指某一年的利润率有多高。当短期压力过去之后,公司手里剩下的能力清单——技术储备、品质口碑、渠道信任、用户忠诚——比产业周期调整和市场经营压力到来之前更长、更硬、更难被替代。今年三季报的利润数字被铜价压弯了,但“真铜实料”撑直的信用,会在铜价周期翻篇之后,变成格力电器重新拉开差距的那道门槛。
利润让了,品质没让。账面上的数字降了,地基里的钢筋没少一根。这正是格力电器带给行业发展、带给市场同行、带给用户认可的价值与未来!
家电圈所有标注为原创文章,未经授权严禁转载


