
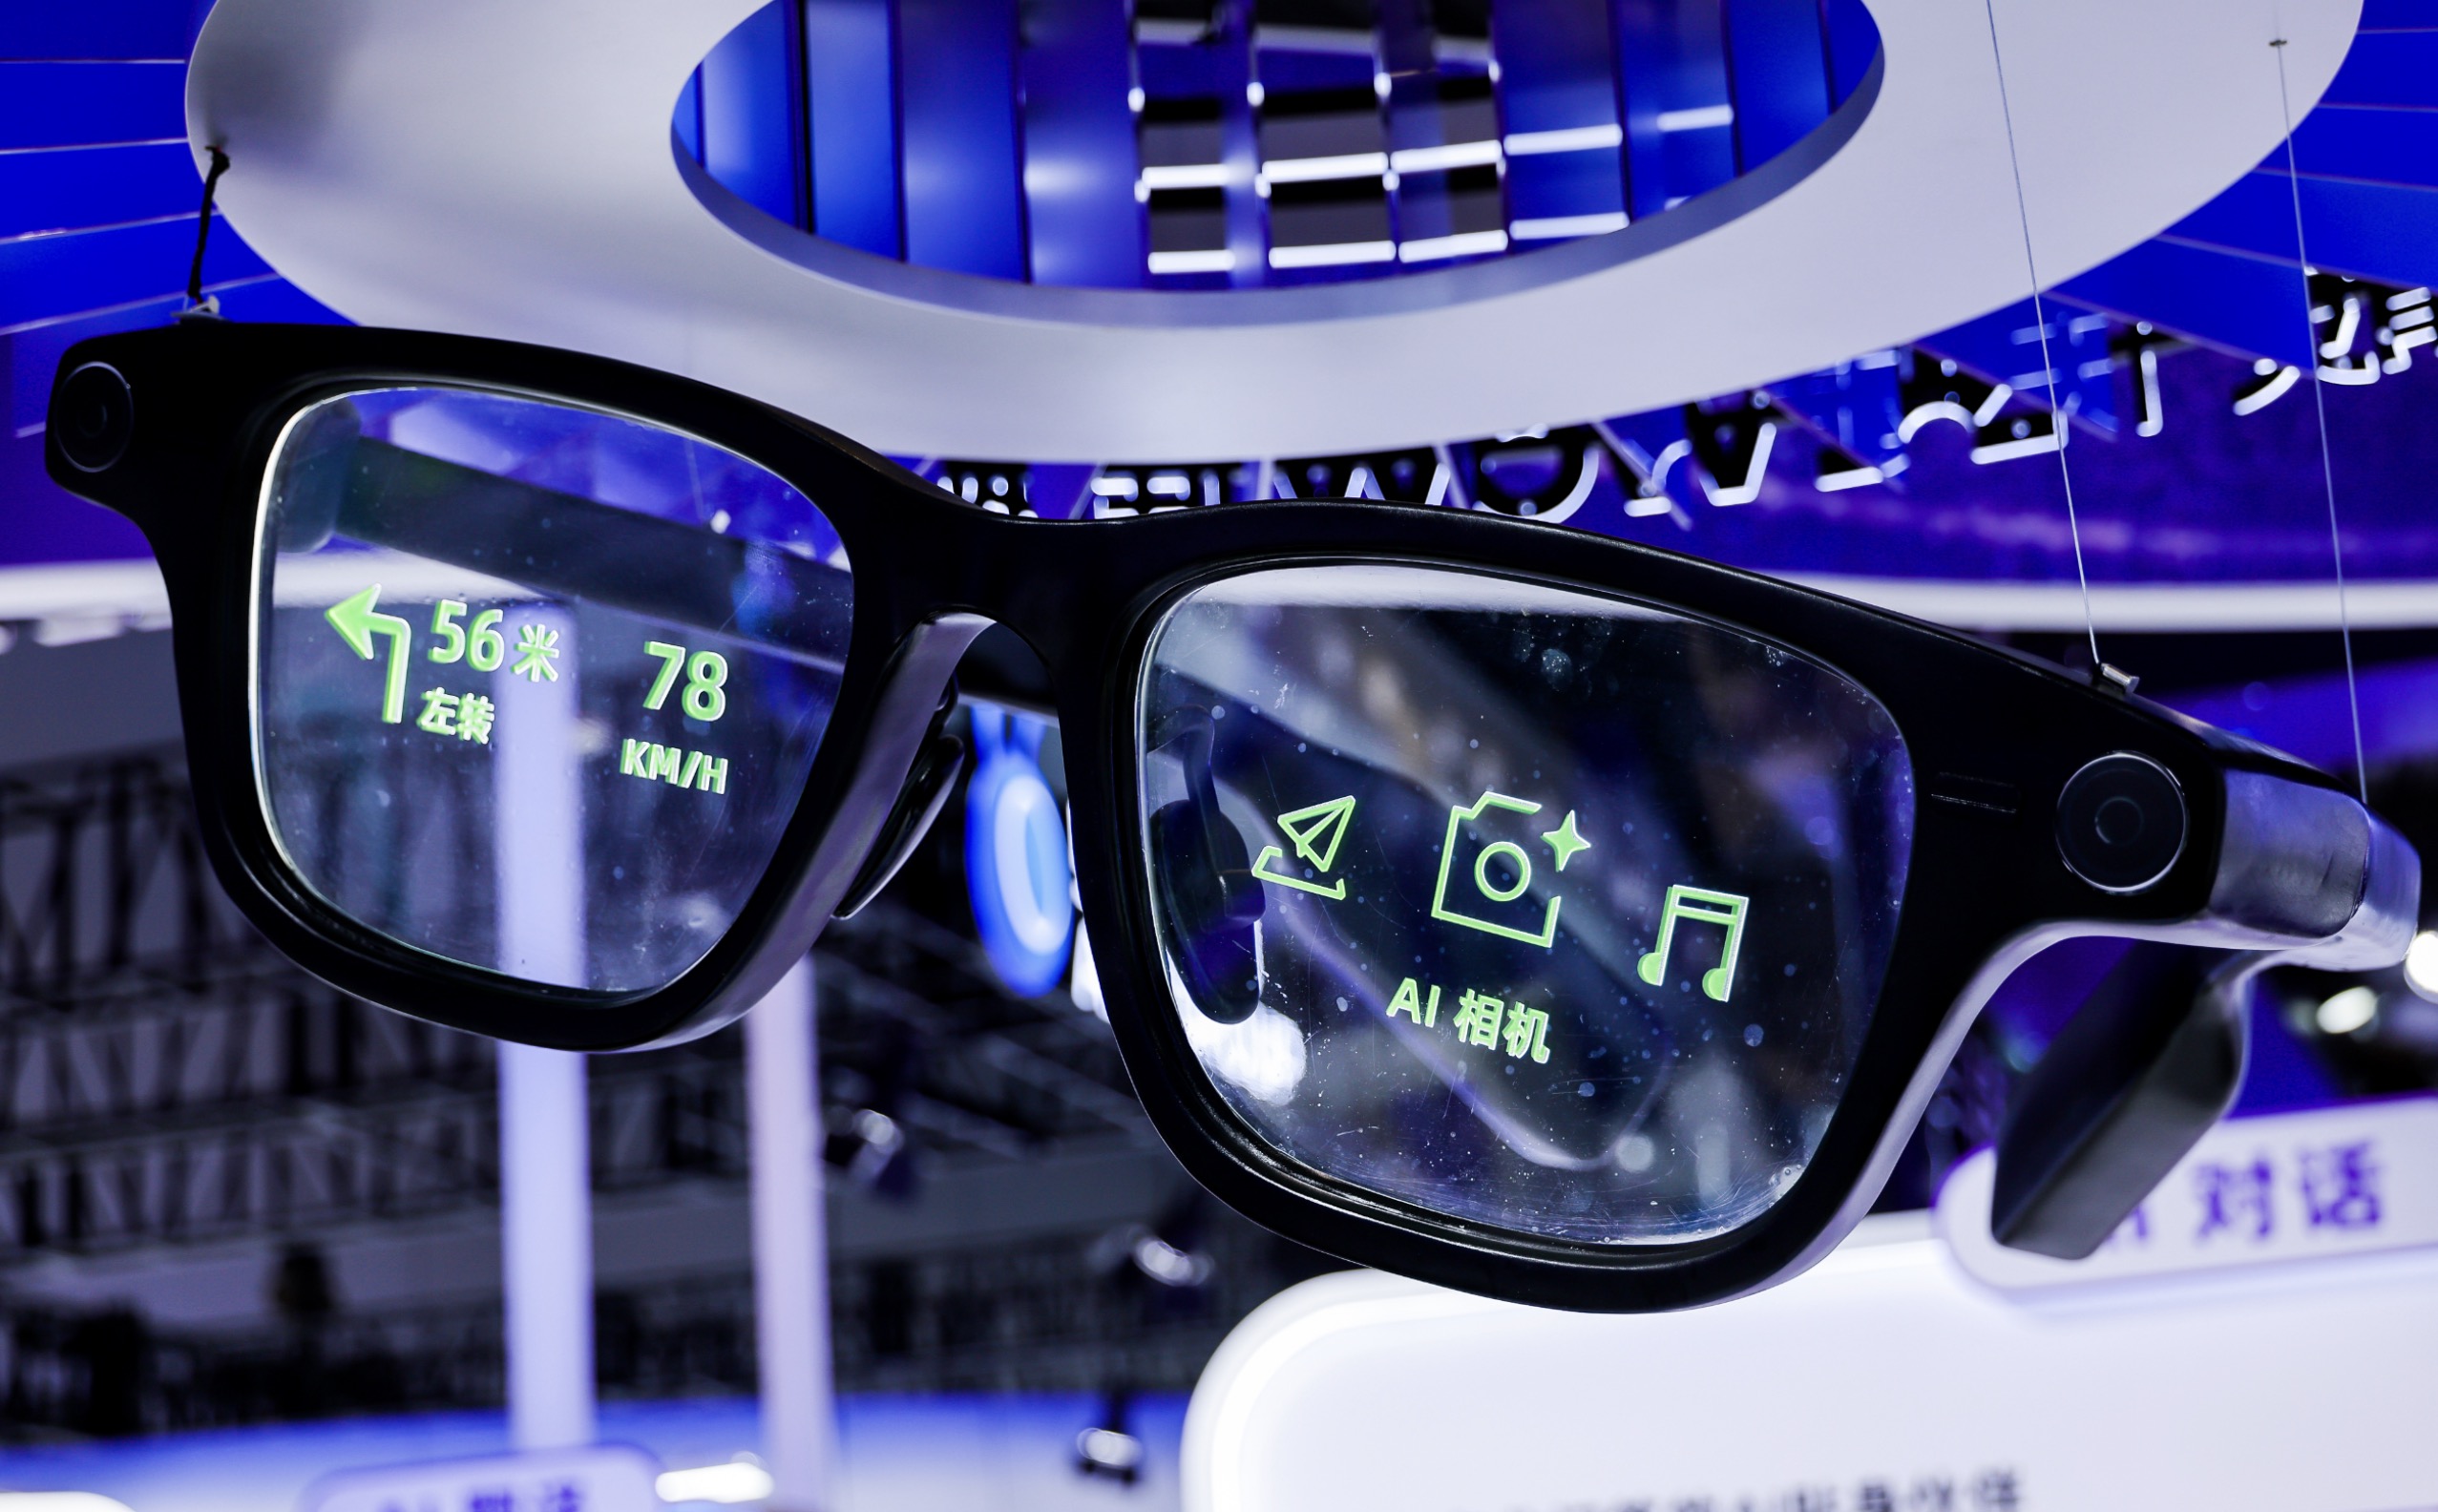
种种迹象表明,家用投影仪正在成为家电市场的“第二个集成灶”。
孙力||撰稿
出货一路下滑,需求持续低迷。第三方数据显示:2026年上半年全渠道销量仅205.6万台,同比下降26%,销额33.4亿元,同比下滑27%。这一市场现状,对于极米科技和光峰科技这两家以投影为主业的上市公司而言,寻找“第二曲线”的紧迫性,从未如此严峻。
然而,当两家企业不约而同地将目光投向AI眼镜时,一个根本性的问题被市场的喧嚣所掩盖:从投影到AI眼镜,这究竟是光学能力的自然延伸,还是一场危险的战略误判?
投影仪的“集成灶时刻”
集成灶的衰落轨迹,如今正在投影仪身上重演。2026年上半年,中国智能投影全渠道销量205.6万台,同比下滑26%;销售额33.4亿元,同比下滑27%。这已经是连续第九个季度的同比下滑。国补政策的退潮、消费意愿的承压、用户屏幕使用习惯的迁移,三重压力叠加,让这个曾经被寄予厚望的品类加速滑向边缘。
两家头部企业的财报,是行业困境最诚实的注脚。极米科技2026年上半年营收16.06亿元,同比微降1.22%,归母净利润8318万元,同比下滑6.18%。数字看似“稳住”,但结构已经发生了质变:国内收入同比大跌28.7%,全靠海外收入增长87.63%至7.48亿元,才勉强将总营收拉回与去年同期持平的水平。换句话说,极米的国内基本盘正在快速萎缩,海外市场的“续命”效应掩盖了主业的真实处境。
光峰科技的处境更为严峻。上半年营收4.77亿元,同比腰斩50.36%,归母净利润亏损9235万元。尽管亏损幅度较上年同期有所收窄,但扣非亏损实际上在扩大。背后正是公司主动收缩边缘产品线、放弃低端LCD价格竞争的“做减法”策略,在财务上留下了深刻的烙印。
极米靠出海“向外破局”,光峰靠收缩“向内求生”——两条路径的选择本身,就折射出两家企业对投影主业未来判断的分歧。
AI眼镜,光学能力的“虚假近亲”
正是在这一背景下,两家企业都将AI眼镜视为“第二曲线”的战略支点。光峰科技早在去年,就于AR光机领域取得了阶段性突破,推出蜻蜓系列单绿及全彩光机,并宣称正积极拓展AR眼镜客户。极米科技旗下MemoMind品牌的首款AI眼镜MemoMind One登陆Kickstarter,一度筹得超120万美元。
看起来,从投影到AI眼镜的跃迁有一条清晰的逻辑:两者都依赖光学引擎和光波导技术,都涉及微型显示和光路设计。光峰在激光光学领域的深厚积累,极米在投影光机上的全链路自研能力,似乎可以“复用”到AI眼镜的光机环节。
但这条逻辑链在最关键的一环断裂了:供应链的共享,不等于竞争力的迁移。
投影仪的核心能力是什么?是将一束光“投射出去”,在远处的墙面或幕布上形成一幅大画面。它的技术重心在于光源亮度、色彩还原、梯形校正、自动对焦——所有这些都服务于“远距离大屏成像”这一终极目标。
AI眼镜的核心能力是什么?恰恰相反。它要求将光“收束在近眼处”,在方寸之间的镜片上呈现清晰可读的信息,同时保证镜片的日常透光性、佩戴的舒适性、续航的合理性。这是一个从“投射”到“近眼显示”的范式反转,两者的技术重心几乎不重叠。
光峰在AR光机上的突破,本质上是在做一个上游元器件供应商的生意——卖光机给AR眼镜品牌,而不是自己做终端品牌。这与极米直接以MemoMind品牌杀入C端AI眼镜市场,是完全不同的两种游戏。
“撞脸”事件的深层信号
极米MemoMind One的众筹被叫停,是理解这一战略误判的最佳案例。
2026年8月,就在MemoMind One众筹即将收官之际,竞争对手逸文科技(Even Realities)在美国提起诉讼,指控极米侵犯其智能眼镜外观设计专利。Kickstarter随即暂停项目,超过120万美元的众筹资金被冻结。从专利授权到提起诉讼,逸文只用了13天,精准卡点在众筹收官前夜。
表面上看,这是一场“外观侵权”的法律纠纷。但深层的问题是:为什么极米的首款AI眼镜,在外观、交互逻辑、UI设计上与竞品如此相似?
答案或许就藏在“光学能力迁移”的幻觉之中。极米将投影领域积累的光学设计能力视为进入AI眼镜的通行证,但AI眼镜的产品定义、人机交互、佩戴体验、审美标准,与投影仪几乎没有任何交集。
当一个企业以为自己带着“核心技术”进入一个新市场,却发现核心技术在这里并不构成壁垒时,它唯一能做的,就是借鉴市场上已有的成功产品。
MemoMind One被指在镜框轮廓、镜腿设计、HUD信息卡片、翻译提词交互逻辑上与逸文G2“高度接近”,这并非偶然。当技术无法形成差异化时,外观和交互的趋同是竞争压力下的必然结果。
更值得警惕的是,AI眼镜行业本身正在经历剧烈的同质化。2026年,近70家企业涌入这一赛道,平均每9天就有一款新品上市。行业共识迅速收敛为“无摄像头+双目显示+光波导”的轻量化路线,各家的产品在外观和功能上高度雷同。即便没有逸文的专利诉讼,极米也很难在这个拥挤的赛道上建立起真正的品牌壁垒。
第二曲线的“伪命题”
从更宏观的视角看,极米和光峰面临的困境,不是“投影不行了所以要找新方向”的问题,而是一个更深层的战略悖论:当主业的技术积累无法在新的增长曲线上形成核心竞争力时,“第二曲线”往往沦为对热点的追逐。
AI眼镜的市场前景是真实的。2026年上半年全球AI智能眼镜出货量同比暴涨188%。但这个市场的竞争格局同样残酷:几乎所有玩家都在亏损,硬件BOM成本高企,杀手级应用场景迟迟未现。Xreal累计亏损额高达20.47亿元,即便是出货量领先的企业也未能走出盈亏线。
对于极米和光峰而言,AI眼镜的诱惑在于它看起来“离自己很近”——都是光学,都是显示,都是消费电子。但正是这种“看起来很近”的错觉,最容易让人低估跨越的难度。投影仪的光学能力是“投射大画面”的能力,AI眼镜的光学能力是“近眼微显示”的能力,前者无法自动转化为后者。
品牌认知的鸿沟同样巨大:消费者会因为“极米投影仪不错”而购买“极米AI眼镜”吗?光峰选择做上游光机供应商,反而是更务实的路径。它承认了自己在AI眼镜终端市场缺乏品牌和渠道优势,转而发挥自己在激光光学领域的B端能力。这是一种“能力延伸”,而非“品牌延伸”。
极米的MemoMind则走了一条更冒险的路:以自有品牌直接杀入C端AI眼镜市场。众筹被叫停只是一个战术挫折,真正的风险在于战略层面——如果极米无法在AI眼镜上建立起与投影仪相当的技术壁垒和品牌认知,MemoMind很可能成为一个持续消耗资源的“第二曲线幻觉”。
投影仪跌下“神坛”并不可怕,可怕的是相关企业为了逃离衰落而跳入另一个不熟悉的战场。对于极米和光峰而言,AI眼镜或许是一个值得关注的方向,但它不是“救命稻草”。真正的救命稻草,是对自身能力边界的清醒认知,以及在核心能力所及的范围内,找到一条足够长和深的跑道!


