
一件大家电从下单到真正“用上”,中间隔着多少次等待?行业答案至少是两次:一次等送货,一次等安装。这看似只是时间成本,实则是家电家居产业长达20多年未能弥合的结构性裂缝——物流配送与安装服务分属两套体系、队伍和考核,消费者被迫成为两者之间的“项目经理”。
步入存量周期的家电家居行业,用户需求从“买得到”向“买得好、用得省心”转变的当下,好服务正成为消费者最大期待。近日,随着京东11.11的开启,除了继续加码线上联动线下,首次将服务作为“重头戏”推出超百项细分服务内容。其中京东首创的“送装一体”服务,在2017年率先推出,又于2024年国补政策推出之后成为行业标准服务模板,并在今年迎来新一轮升级,成为存量时代产业新的生命力。
谁填平用户的“最后一米”,谁就握住了产业在存量时代的话语权。家电圈认为:近十年间,京东家电家居从开创、坚守并引领的“送装一体”服务,不只是重构整个产业价值链,更在“以用户为中心”的服务深水区持续扎根,把每一次交付都变成与用户的信任连接,有望为家电家居产业发展注入更持久、更温暖的力量。
“送装分离”不只是痛点,还是产业链的断点
长期以来,家电家居行业习惯于把“送装分离”归类为售后服务的问题,但家电圈认为:这是产业价值链在交付环节的断裂,是对用户痛点的无视。
在传统模式中,物流只负责“送达”,安装方属于另一套体系。送货的人不懂安装,安装的人不负责搬运,一旦出现磕碰或调试问题,责任边界模糊。特别是百吋大屏电视、嵌入式家电的快速更新换代,更让安装的专业性门槛持续抬高——非专业操作带来的屏幕暗伤、安装角度偏差,往往在数周后才暴露。
这种产业链路断裂的代价,最终由消费者承担:协调两个团队的时间、反复沟通上门日期、在“货到了但没人装”和“人来了但货没到”之间来回消耗耐心。其长年盘踞在家电家居消费差评清单的顶端,却始终缺乏系统性解法。
背后正是家电产业各方的无奈。对于单一家电品牌商而言,重建交付链路成本过高;对于纯物流平台而言,安装的专业壁垒难以逾越;对专业售后服务商而言,又缺乏对商品流通环节的控制力。这是一道需要掌握“全链路能力”的人,才能破解的历史性难题。
对此,京东的应对逻辑很直接:依托超级供应链能力,从系统和组织层面让它“合一”。但,对于家电家居产业而言,大家更关心的问题是:为什么是京东?为什么它愿意花近十年,去啃这块别人都“绕道走”的硬骨头?
答案藏在京东的商业模式基因里。自营模式决定了京东对商品流通全链路拥有更强控制力,配送团队与安装团队的一体化管理成为可能;而“以供应链为基础”的战略定位,又让京东天然倾向于把服务能力沉淀为基础设施,而非外包成本。
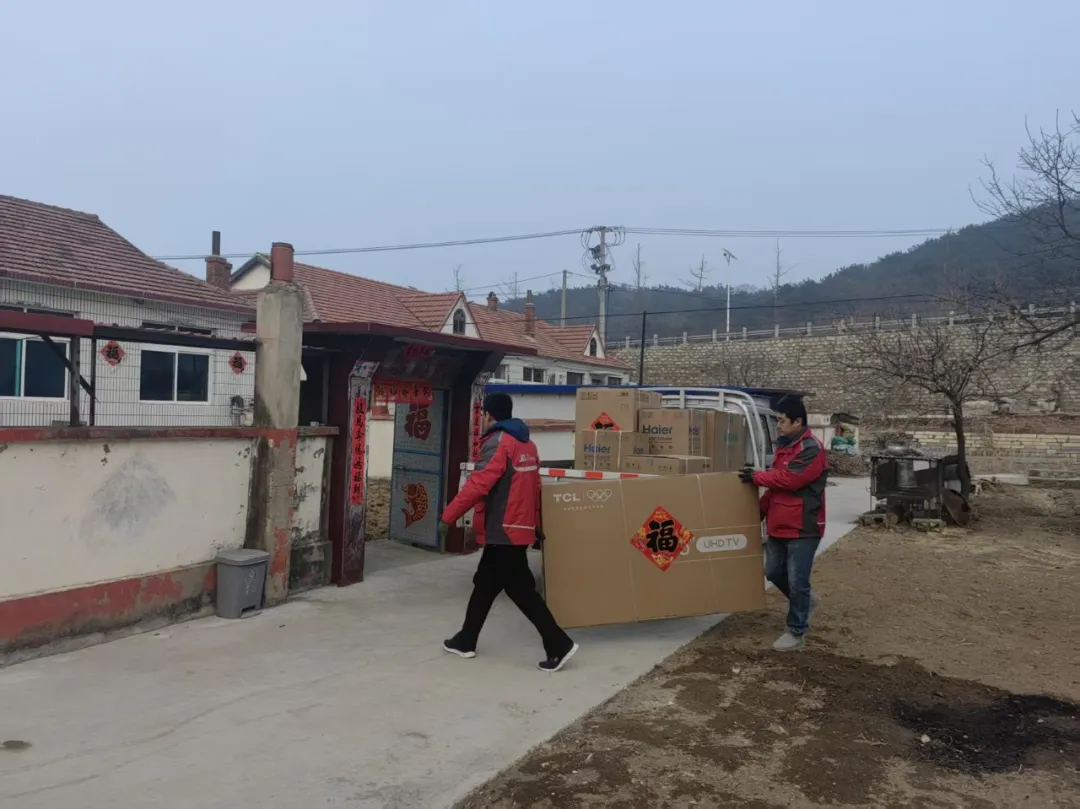
在系统层面,京东将配送和安装两条独立链路打通,让安装工程师实时追踪商品配送轨迹和预计送达时间——安装师傅不再“盲等”,而是精准衔接。在组织层面,配送团队与安装团队实现一体化管理,中间环节被压缩到极致。但,这只是技术底座,真正让一次上门成为常态的,则是一张覆盖全国的服务网络。
家电圈获悉,早在2017年京东家电家居在行业首次推出“送装一体”服务。经过多年打磨,这张网络已延伸到全国绝大多数县级行政区,累计服务过亿用户。在西藏那曲、贵州苗寨、山东海岛、大兴安岭深处的林场,京东工程师同样能兑现“送货到村、安装到户”。
在贵州平塘,京东直接将空调送进大山,并通过送装一体服务,将空调配送、上门安装、调试等环节一站式完成,为17年守护上千名留守儿童的“罗妈妈”送去温暖;山东烟台长岛,京东家电安装工程师多年来始终坚守,即使每次单程坐船4小时,也一次次登上砣矶岛给“石头村”的岛民安装空调;在陕西延安,京东为当地敬老院免费提供一次家电换新和适老化设施完善,涉及空调、洗衣机、小夜灯、扶手等多种产品,极大改善老年人居住生活条件。
京东“送装一体”服务通过将配送、安装、调试(及拆旧)等环节一站式完成,有效解决了偏远山区、荒漠地区及海岛等特殊场景下家电送装难、多次上门打扰多、专业安装师傅难找等问题。家电圈认为:这不仅是一次配送,更是一次对“服务边界”的重新定义——当传统模式还在计算“送装分离”的成本时,京东把服务延伸到了地图上几乎“找不到”的地方。
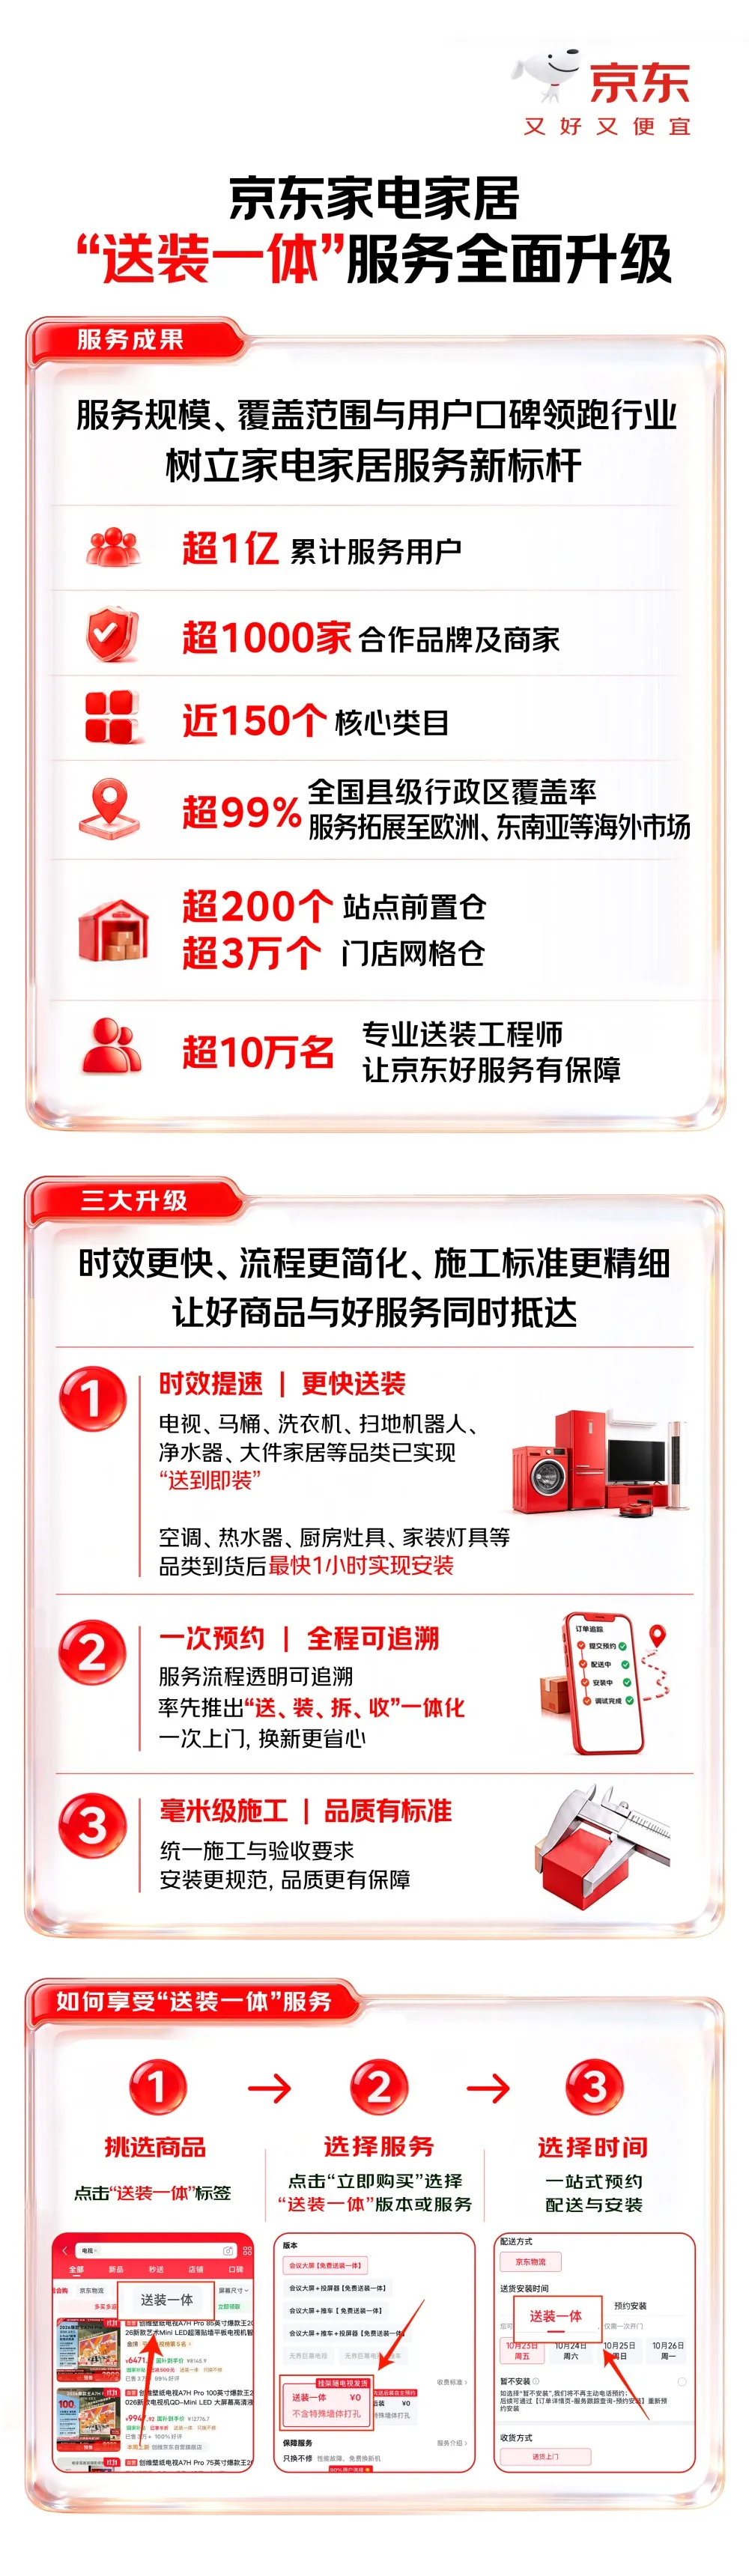
支撑这张网络运转的,还有一个超10万人的服务工程师体系。为此,京东已建设8大全国型综合技术培训中心、124个区域技术培训中心,服务近150多个家电家居品类,还原真实家庭场景进行实操训练,工程师须通过品牌方与京东的双重认证才能上岗。预计2年内,京东将在全国建设超8000个自营服务中心,持续推动“送装一体”对县级及乡村市场的覆盖广度和深度。
数字或许是枯燥的,却是一个被行业长期忽视的事实:服务网络的建设周期,远比家电家居产品迭代更长,一旦建成便构成难以复制的竞争壁垒。如今,京东家电家居用十年时间把“最早”变成“最全”,又把“最全”磨成“最稳”——最早意味着规则由它定义,最全意味着边界由它拓展,最稳意味着品质由它兜底。
目前,京东家电家居已累计服务超1亿用户,合作超1000家品牌及商家,覆盖近150个品类。2026年以来,京东“送装一体”搜索量同比增长86%,带动品牌产品“送装一体”好评提及率超50%。今年11.11期间,京东又联手超500家合作品牌,升级家电家居“送装一体”服务:送装时效全面提速、预约流程简化且全程可追溯、施工标准全面升级。
这些数据共同证明了一件事——服务能力一旦形成规模效应和数据沉淀,就会从“成本项”逆袭为“价值增长点”。
服务成为产业下一个赛点,京东已经领跑多年
今年以来,家电家居行业的竞争逻辑正在发生根本性转变。过去20年,行业竞争主线是价格、渠道、产品参数。但当产品同质化加剧、渠道红利见顶、参数竞赛边际效应递减,体验——尤其是交付体验——成为少数尚未被充分竞争的领域。而“送装一体”恰恰是交付体验中最具杠杆效应的支点。
数据已经给出信号。目前,京东将行业送货和安装之间的平均等待时长,由2.5天进一步压缩,其中电视、马桶、洗衣机、扫地机器人、净水器、大件家居等品类已实现“送到即装”,空调、热水器、厨房灶具、家装灯具等品类送到货后最快1小时实现安装。
越来越多品牌通过送装一体实现服务效率、销量和用户口碑的同步提升。洞察家电家居以旧换新的场景需求,京东率先推出“送、装、拆、收”一体化服务,一次上门,全程无忧。特别是在“送装一体”化交付过程中“安装标准不统一、施工质量参差不齐”等问题,京东推出“毫米级施工标准”,施工细节精确到毫米。
当服务不再是交易的“售后成本”,而是直接拉动转化的“售前资产”。京东数据显示,送装一体服务对家电家居产品搜索转化率提升了60%以上。从用户反馈来看,京东“送装一体”服务好评提及率提升57%。消费者感受到的变化,是商品送到后能更快安装、更快使用,减少中间的预约和等待。
近年来,随着国家消费品以旧换新政策的推出,用户希望同时上门,一次完成交付。不同品类还会涉及拆送装、拆送装拖等组合,以及送、装、维、保、换等业务。用户在京东家电家居下单前就可以选择具体的送货和安装时间,省去了“为送货请一次假、为安装再请一次假”的麻烦。
对于家电家居品牌商而言,选择京东“送装一体”服务,本质上是把最影响用户口碑的“最后一米”托付给一个已经跑通全链路的伙伴。品牌商们可以更专注于产品,而用户收获的是一次不折腾的体验。这种分工,正在重塑产业价值链:从“品牌各自为战”走向“平台级服务基础设施共享”。
当行业集体拼服务,到底是在拼什么?
近两年,家电家居行业集体加码服务,从“送装一体”到“送装拆收一步到位”,从“延保服务”到“全屋定制交付”,服务竞争骤然升温。这并非偶然。
表面看,是用户对体验的要求提高了;深层看,是产业竞争阶段切换的必然结果。当增量市场转为存量市场,获客成本高企,服务成为留住用户、激活复购、建立品牌差异化的关键抓手。而“送装一体”作为服务链条中最重、最难、最影响用户体验的一环,自然成为竞争焦点。
家电家居的服务竞争,并非简单的“谁做得快、谁做得好”。它考验的是三重能力:一是全链路控制力,能否打通物流、安装、售后各环节;二是规模效应,能否在广覆盖的同时保持标准化;三是数据沉淀,能否将服务数据反哺产品迭代和用户运营。
京东“最早、最全、最稳”恰恰对应了这三重能力。最早入局,让它积累最深的场景理解和最成熟的履约模型;最全覆盖,让它跨越家电与家居的品类边界,形成“一体化交付”的差异化能力;最稳品质,让它通过自营模式和实训体系,把服务从“靠人”变成“靠系统”。
家电圈认为:送装一体真正的难点,不只是把商品送到、安装好,而是要让原本分散的服务环节能够协同运转,并在不同地区、不同品类实现规模化交付。这背后需要长期的组织建设、系统投入和专业服务能力积累。如果说,京东“送装一体”服务升级的起点,是解决“送与装”的物理分裂;中间点,是让服务成为品牌增长的杠杆;终点则是让家电家居消费真正从“买到”变成“用好”。
当行业还在讨论服务是否应该成为核心竞争力时,京东用20余年的基础设施投入和数亿消费反馈给出了答案:服务就是产品的一部分。而“送装一体”这四个字,正在成为家电家居消费中那个最沉默、也最坚固的决策砝码。家电圈认为:产业的下一个赛点,不在工厂,不在直播间,是用户家门口那“最后一米”。谁先跑通,谁就掌握定义行业标准的权力。京东已经跑了十年,而这场长跑,才刚刚进入最关键的赛段!
声明:家电圈所有原创文章,未经授权一律严禁转载


